Résiliez LCL - Assurance Emprunteur Immo sans effort
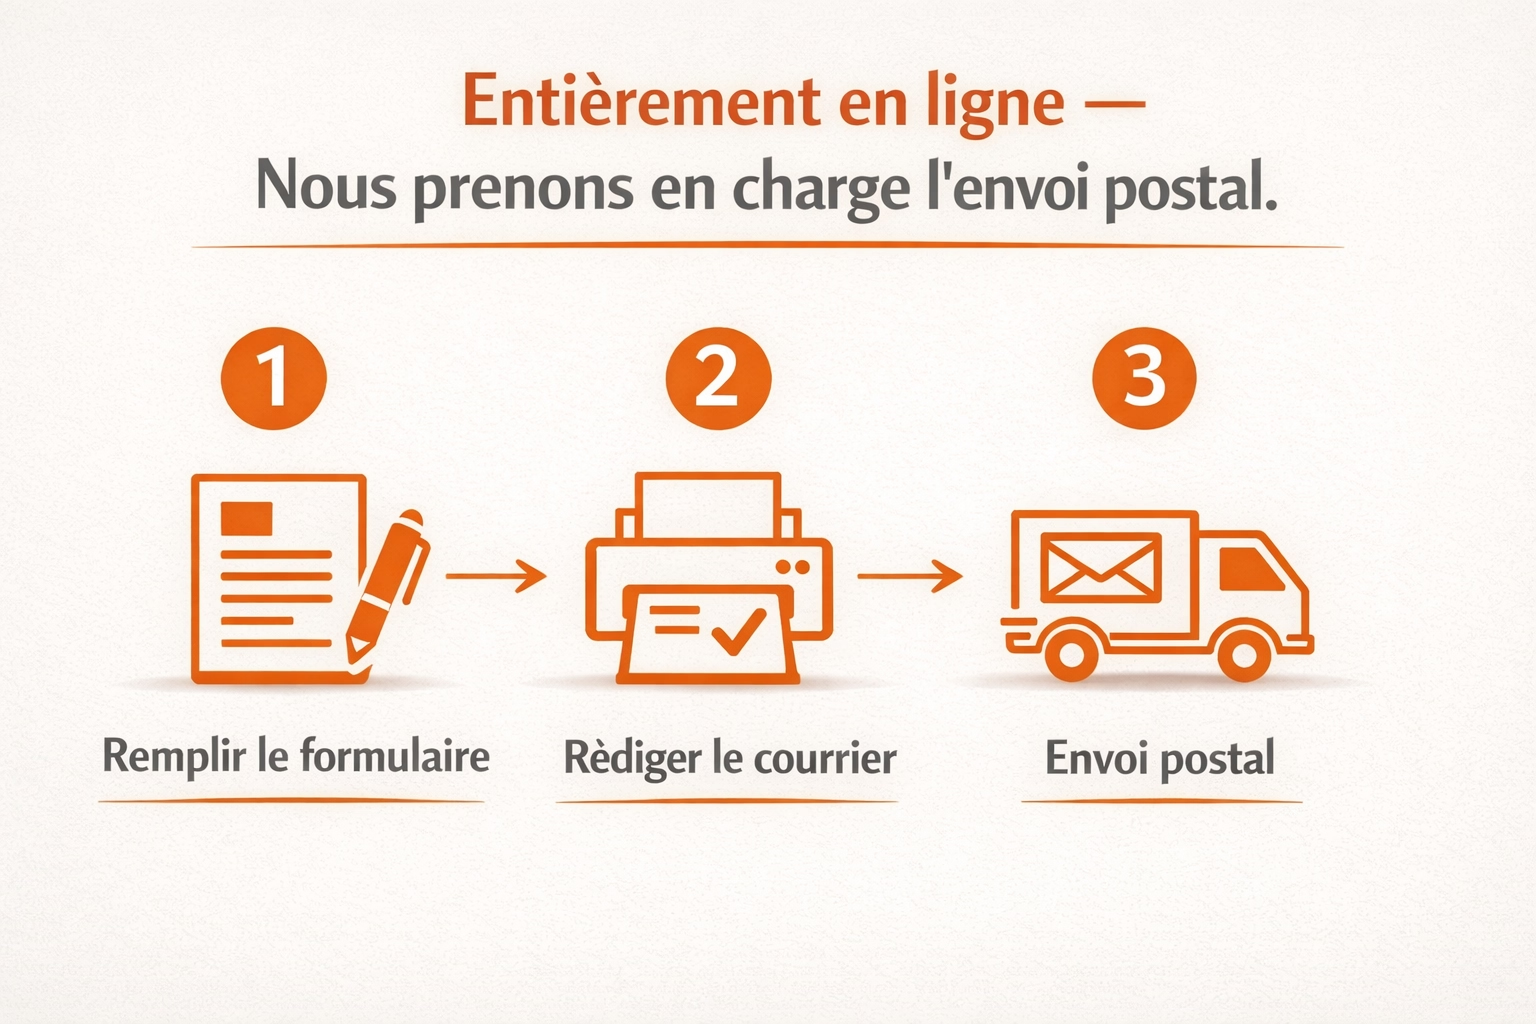
Nous créons pour vous une lettre de résiliation juridiquement valable et l'envoyons en votre nom. Pas besoin d'appeler ni d'écrire vous-même.
Nos garanties et leurs limites
Une transparence totale sur ce que nous pouvons garantir et ce que nous ne pouvons pas garantir
Ce que nous garantissons
- Une lettre de résiliation juridiquement irréprochable, adaptée à LCL - Assurance Emprunteur Immo
- Un envoi ponctuel conforme à nos engagements
- Une preuve d'envoi et une copie pour vos dossiers
- Une réexpédition gratuite si aucune réponse n'arrive sous 30 jours
- Un service client personnalisé pour vos questions
Ce que nous ne POUVONS PAS garantir
- Que le fournisseur accepte votre résiliation si les informations sont erronées
- Le délai de réponse du fournisseur
- Un accusé de réception du fournisseur
- Une résiliation réussie si vous êtes en dehors du délai de préavis
- Un remboursement si le fournisseur ne coopère pas
Aperçu du fournisseur
Tout ce qu'il faut savoir sur la résiliation de LCL - Assurance Emprunteur Immo
Pourquoi résilier LCL - Assurance Emprunteur Immo ?
Les utilisateurs résilient souvent pour économiser des coûts mensuels ou annuels, parce qu'ils utilisent peu le service, ou parce qu'ils souhaitent changer de fournisseur. Falwo rend cette transition simple et sans stress.
Délai de préavis chez LCL - Assurance Emprunteur Immo
Pour la plupart des contrats annuels, le préavis varie de un à deux mois avant l'échéance. La police d'assurance précise la durée exacte à respecter. La Loi Lemoine vous autorise à changer d'assurance emprunteur à tout moment si le nouveau contrat assure l'équivalence des garanties.
Les avantages de Falwo
- Lettre envoyée sous 24 heures
- Conforme au RGPD et stockage sécurisé des données
Source fournisseur
Les liens fournisseur ci-dessous proviennent de la recherche éditoriale Falwo sur LCL - Assurance Emprunteur Immo et permettent de vérifier directement les moyens de contact ou de résiliation.
Questions fréquentes
Les questions les plus fréquentes sur la résiliation de LCL - Assurance Emprunteur Immo – avec des réponses claires.
Questions de base sur la résiliation
Comment résilier CACI ?
Envoyez une Lettre recommandée avec accusé de réception - ou LRAR, ou demandez une substitution par délégation en fournissant un contrat équivalent. Indiquez vos nom, adresse, numéro de contrat, la date d'effet souhaitée et signez la demande. Joignez la notice, le certificat d'assurance ou la proposition tarifaire engageante pour prouver l'équivalence des garanties.
Comment contacter LCL - Assurance Emprunteur Immo ?
Consultez l'adresse et les contacts figurant sur votre contrat pour joindre LCL. Contactez aussi votre conseiller via l'agence ou votre espace client pour accélérer le traitement. En cas de substitution, envoyez le LRAR à l'adresse du contrat et transmettez une copie au conseiller.
Que se passe-t-il quand on résilie LCL - Assurance Emprunteur Immo ?
Lorsque vous mettez fin au contrat ou que la banque accepte la substitution, elle clôt le contrat à la date convenue. L'assureur vous rembourse la part de prime non consommée et vous en informe. Pour la substitution, la banque envoie un avenant que vous signez et renvoyez généralement sous dix jours.
Quel modèle de lettre existe pour LCL - Assurance Emprunteur Immo ?
Indiquez vos nom et adresse, le numéro de contrat ou client, la date et la date d'effet souhaitée, puis signez la lettre. Précisez clairement si vous demandez la résiliation ou la substitution. En cas de délégation, joignez la fiche d'information standardisée, la notice et le certificat d'assurance ou la proposition tarifaire engageante. Ajoutez le tableau d'amortissement si la banque l'exige et envoyez l'ensemble en LRAR.
Puis-je résilier LCL - Assurance Emprunteur Immo via l'application ?
La loi (article L113-4 du Code des assurances) impose une option gratuite et accessible de résiliation en ligne. Elle s'applique lorsque l'assureur propose la souscription en ligne. LCL n'indique pas explicitement cette option. Si l'option manque, envoyez votre dossier en courrier recommandé avec AR ou déposez les pièces à l'agence.
LCL - Assurance Emprunteur Immo peut-elle résilier mon contrat ?
LCL n'interrompt généralement pas votre contrat sans motif contractuel. La démarche pour mettre fin au contrat revient le plus souvent à l'assuré. En cas de litige, demandez un motif écrit à la banque. Si la réponse ne vous satisfait pas saisissez le médiateur bancaire ou adressez une réclamation à l'ACPR.
Délais de résiliation & Rétractation
Combien de temps avant dois-je résilier LCL - Assurance Emprunteur Immo ?
Pour la plupart des contrats annuels, le préavis varie de un à deux mois avant l'échéance. La police d'assurance précise la durée exacte à respecter. La Loi Lemoine vous autorise à changer d'assurance emprunteur à tout moment si le nouveau contrat assure l'équivalence des garanties.
Puis-je me rétracter de mon contrat LCL - Assurance Emprunteur Immo dans les 14 jours ?
Le droit de rétractation de quatorze jours s'applique généralement aux souscriptions à distance. Son application dépend du mode de souscription et des clauses de la notice d'information. Consultez la notice remise lors de la souscription ou la page de votre contrat pour en savoir plus.
Combien de temps LCL met-elle pour répondre à une demande de substitution ?
LCL vous notifie sa décision d'acceptation ou de refus sous dix jours ouvrés après réception du dossier. Si elle accepte, la banque envoie un avenant ou une nouvelle offre. Vous disposez d'au moins dix jours pour le signer et le retourner.
Quand reçois‑je la confirmation de ma résiliation ?
La banque ou l'assureur confirme par écrit la réception de votre demande et précise la date de fin du contrat. Pour une substitution LCL indique un délai d'environ dix jours ouvrés pour sa notification. Conservez cette notification, elle précise la date d'effet et le montant éventuel remboursé.
Y a‑t‑il une durée d'engagement pour LCL - Assurance Emprunteur Immo ?
La durée initiale d'un contrat d'assurance emprunteur est généralement d'un an avec reconduction tacite annuelle. Les conditions de préavis figurent dans votre contrat. Pour la délégation, la Loi Lemoine permet de changer d'assureur si le nouveau contrat respecte l'équivalence des garanties.
Si je résilie en cours d'année, quand la résiliation prend-elle effet ?
En cas de rupture classique, la prise d'effet suit les délais prévus au contrat, souvent un mois après notification. Pour une substitution acceptée, l'ancien contrat prend fin dès réception de l'avenant signé que vous retournez. Consultez votre contrat pour connaître le délai exact applicable à votre situation.
Procédure, contact & méthodes
Puis-je résilier par e-mail ?
L'e-mail peut servir d'alerte mais il ne remplace pas la procédure formelle pour l'assurance emprunteur. Pour constituer une preuve juridique, envoyez votre demande en courrier recommandé avec AR ou remettez les pièces à votre conseiller. Conservez l'accusé de réception ou la trace de la remise pour votre dossier.
Puis-je résilier LCL - Assurance Emprunteur Immo par téléphone ?
Le téléphone sert à obtenir des informations et à préparer votre dossier. La formalisation nécessite un écrit, par exemple un envoi en recommandé avec AR, ou la transmission des pièces à votre conseiller. Si un conseiller confirme une action par téléphone, demandez une réponse écrite et conservez le compte‑rendu de l'appel.
Quelle adresse utiliser pour résilier LCL - Assurance Emprunteur Immo ?
Envoyez le LRAR à l'adresse qui figure sur votre contrat ou demandez l'adresse exacte à votre conseiller. Joignez une copie au conseiller pour accélérer le traitement et conservez l'accusé de réception comme preuve. Conservez l'accusé de réception et notez la date d'envoi pour votre dossier.
Que doit contenir la lettre de résiliation LCL - Assurance Emprunteur Immo ?
Mentionnez vos nom et adresse, le numéro de contrat ou client, la date et la date d'effet souhaitée, puis signez la lettre. Joignez la fiche d'information standardisée, la notice, le certificat d'assurance ou la proposition tarifaire engageante. Ajoutez le tableau d'amortissement si la banque l'exige et envoyez l'ensemble en LRAR.
Comment je fais une délégation d'assurance pour mon prêt LCL ?
Transmettez au conseiller la proposition tarifaire engageante ou le certificat d'assurance, la notice et la fiche standardisée. Ajoutez le tableau d'amortissement si la banque le demande pour vérifier l'équivalence des garanties. LCL notifie sa décision sous dix jours ouvrés. Si elle accepte, la banque envoie un avenant que vous signez et retournez.
Que faire si la banque refuse ma substitution ?
Si la banque refuse, demandez-lui un refus motivé par écrit et la liste précise des éléments à compléter. Demandez un réexamen via votre conseiller. Si le refus persiste, saisissez le médiateur bancaire ou adressez une réclamation à l'ACPR. Conservez toute correspondance et les documents fournis pour appuyer votre recours.
Cas particuliers : VEFA, prêt non débloqué et co‑emprunteur
Puis‑je résilier en cas de VEFA si les fonds ne sont pas débloqués ?
En cas de VEFA la banque peut conditionner l'acceptation d'une déliaison ou d'une substitution au déblocage des fonds. Elle peut aussi exiger la production de pièces justificatives complémentaires. Fournissez la proposition engageante, la notice et le tableau d'amortissement. En cas de refus, exigez un motif écrit pour pouvoir contester la décision.
Puis‑je résilier si mon prêt n'est pas totalement débloqué ?
Si la totalité des fonds n'est pas encore débloquée, la banque peut différer ou refuser temporairement la substitution. En cas de refus, demandez un motif écrit et sollicitez l'intervention d'un courtier ou du médiateur bancaire si nécessaire. Un courtier peut aider à faire réévaluer le dossier.
Puis‑je résilier si je suis co‑emprunteur ?
Pour un prêt en co-emprunt, la mise en place d'une délégation exige généralement l'accord et la documentation de tous les emprunteurs. La banque vérifie l'équivalence des garanties pour chacun. Coordonnez les pièces (certificats, questionnaires de santé si requis). Transmettez un dossier complet pour éviter un refus dû à des pièces manquantes.
Comment résilier en cas de remboursement anticipé ?
En cas de remboursement anticipé total, le contrat d'assurance prend fin à la date effective du remboursement. L'assureur rembourse la part de prime non utilisée selon les modalités du contrat. Informez la banque et l'assureur, puis demandez une réponse écrite précisant la date de fin et le montant remboursé.
Puis‑je résilier si j'ai un crédit renouvelable ?
Pour un crédit renouvelable, la fin de l'assurance dépend souvent de la clôture du compte ou de la carte associée. Suivez la procédure du gestionnaire et utilisez l'adresse de résiliation spécifique indiquée. Vérifiez le solde avant la clôture et demandez une notification écrite attestant de la fin de l'assurance.
Comment résilier une assurance hospitalisation liée au prêt ?
La procédure reste la même pour l'assurance hospitalisation: en LRAR ou par substitution. Vérifiez les conditions particulières de la garantie. Elles peuvent prévoir des franchises ou des durées minimales d'hospitalisation pour déclencher la prise en charge. Fournissez les documents demandés et indiquez la date de fin souhaitée dans votre courrier.
Puis‑je résilier en cas d'accident de la vie ?
Un accident de la vie n'entraîne pas automatiquement la fin du contrat. Les conséquences dépendent des garanties souscrites et des clauses d'exclusion éventuelles. Déclarez le sinistre à la banque et à l'assureur pour connaître l'impact et la conduite à tenir.
Comment résilier si le prêt est rattaché à une carte Sofinco ?
Si votre prêt est rattaché à une carte Sofinco, suivez la procédure spécifique du gestionnaire. Respectez l'adresse de résiliation et les conditions de clôture indiquées et joignez les documents demandés. Demandez une réponse écrite de la clôture et de la fin de l'assurance à conserver pour vos archives.
Après la résiliation : Argent, données & fin de contrat
Puis‑je me faire rembourser si je résilie LCL - Assurance Emprunteur Immo ?
L'assureur rembourse en principe la part de prime correspondant à la période non consommée. Le calcul varie selon que la cotisation se répartit sur le capital initial ou sur le capital restant dû. Demandez à l'assureur une notification écrite du montant remboursé et conservez-la sur support durable.
Combien de temps prend le remboursement ?
La banque ou l'assureur notifie sa décision pour une substitution sous environ dix jours ouvrés. Le versement effectif de la part de prime intervient ensuite selon les modalités internes de l'assureur. Dans la notification demandez un délai précis et un échéancier pour le remboursement afin de disposer d'une preuve écrite.
Dois‑je renvoyer ou détruire la carte après résiliation ?
Pour une assurance emprunteur, vous n'avez rien à restituer comme équipement matériel. En revanche, pour un crédit renouvelable le gestionnaire doit clôturer la carte ou le compte associé selon sa procédure. Demandez une notification écrite de la clôture ou de la destruction pour conserver une trace.
Que faire si je ne reçois pas la confirmation de résiliation ?
Si vous ne recevez pas de notification dans le délai prévu, contactez votre conseiller ou le service client. Pour rappel, renvoyez une copie de votre LRAR. Si la banque tarde ou refuse sans motif sérieux, exigez une justification écrite. En dernier ressort saisissez le médiateur bancaire ou adressez une réclamation à l'ACPR.
Votre résiliation LCL - Assurance Emprunteur Immo peut partir bientôt
Vérifiez le modèle, complétez vos informations et Falwo se charge de l'envoi avec preuve.
Remplir le modèleÉgalement résiliables dans Protections


Vérifié & rédigé par
Pierre Martin · Responsable contenu abonnements
Publié
25 juin 2026