Résiliez Assurance vie sans effort
Nous créons pour vous une lettre de résiliation juridiquement valable et l'envoyons en votre nom. Pas besoin d'appeler ni d'écrire vous-même.

Nos garanties et leurs limites
Une transparence totale sur ce que nous pouvons garantir et ce que nous ne pouvons pas garantir
Ce que nous garantissons
- Une lettre de résiliation juridiquement irréprochable, adaptée à Assurance vie
- Un envoi ponctuel conforme à nos engagements
- Une preuve d'envoi et une copie pour vos dossiers
- Une réexpédition gratuite si aucune réponse n'arrive sous 30 jours
- Un service client personnalisé pour vos questions
Ce que nous ne POUVONS PAS garantir
- Que le fournisseur accepte votre résiliation si les informations sont erronées
- Le délai de réponse du fournisseur
- Un accusé de réception du fournisseur
- Une résiliation réussie si vous êtes en dehors du délai de préavis
- Un remboursement si le fournisseur ne coopère pas
Aperçu du fournisseur
Tout ce qu'il faut savoir sur la résiliation de Assurance vie
Pourquoi résilier Assurance vie ?
Les utilisateurs résilient souvent pour économiser des coûts mensuels ou annuels, parce qu'ils utilisent peu le service, ou parce qu'ils souhaitent changer de fournisseur. Falwo rend cette transition simple et sans stress.
Délai de préavis chez Assurance vie
Il n'existe pas de préavis légal : vous pouvez demander le rachat du contrat à tout moment.
Vous devez exercer le droit de renonciation dans les 30 jours calendaires suivant la signature.
Par exemple, si vous signez le 10 mars 2026, vous pouvez vous rétracter jusqu'au 9 avril 2026.
Envoyez la LRAR dans ce délai.
Les avantages de Falwo
- Lettre envoyée sous 24 heures
- Conforme au RGPD et stockage sécurisé des données
Questions fréquentes
Les questions les plus fréquentes sur la résiliation de Assurance vie – avec des réponses claires.
Questions de base sur la résiliation et pièces à joindre
Comment résilier Martin Maurel Vie ?
Envoyez une Lettre recommandée avec accusé de réception - ou LRAR.
Précisez votre numéro de contrat et la nature de la demande (rachat total, rachat partiel, renonciation).
Joignez un RIB et une copie de votre pièce d'identité pour accélérer l'instruction.
Si vous avez signé il y a moins de 30 jours, mentionnez explicitement votre droit de rétractation.
Quelles informations faut-il pour résilier ?
Votre courrier doit comporter les éléments suivants.
- Nom, prénom et adresse complète.
- Numéro de contrat, lieu et date.
- Mention "rachat total" ou "rachat partiel" (précisez le montant si partiel).
- Un RIB pour le virement et une copie recto/verso de la pièce d'identité.
Puis-je résilier via l'application ?
La possibilité dépend des options proposées dans votre espace client.
Si le formulaire en ligne génère une preuve opposable équivalente à la LRAR, utilisez-le.
Sinon, envoyez un courrier recommandé et conservez l'accusé électronique fourni.
Cette preuve électronique sert de justificatif en cas de contestation.
Puis-je être résilié par mon assureur ?
L'assureur ne peut mettre fin au contrat que pour les motifs prévus aux conditions générales.
Ces motifs incluent le défaut de paiement ou une fraude avérée, et l'assureur doit les justifier par écrit.
Si vous recevez une notification de résiliation, demandez une justification écrite, conservez les échanges et engagez la réclamation.
Quelle est la durée d'engagement de mon contrat ?
Les contrats d'assurance vie sont généralement sans durée d'engagement et vous pouvez les mettre fin à tout moment.
Vous devez exercer la renonciation pendant 30 jours calendaires à compter de la signature pour annuler une souscription récente.
Vérifiez les conditions particulières pour connaître d'éventuels frais de sortie.
Délais de résiliation & rétractation: ce qu'il faut savoir
Combien de temps avant dois-je résilier Assurance vie ?
Il n'existe pas de préavis légal : vous pouvez demander le rachat du contrat à tout moment.
Vous devez exercer le droit de renonciation dans les 30 jours calendaires suivant la signature.
Par exemple, si vous signez le 10 mars 2026, vous pouvez vous rétracter jusqu'au 9 avril 2026.
Envoyez la LRAR dans ce délai.
Puis-je me rétracter de mon contrat Assurance vie dans les 14 jours ?
Non, le délai légal de renonciation pour un contrat d'assurance vie est de 30 jours calendaires, pas 14 jours.
Vous devez notifier la renonciation par LRAR ou via le formulaire prévu par le contrat dans ce délai.
Après réception de votre demande, l'assureur dispose de 30 jours pour rembourser les sommes engagées.
Quand commence le délai de rétractation de 30 jours ?
Le délai de 30 jours commence à courir à partir de la date de signature figurant sur les documents contractuels.
La date qui fait foi est celle inscrite sur le contrat ou sur l'accusé de réception de la souscription.
Mentionnez clairement la date de signature dans votre lettre de rétractation pour lever toute ambiguïté.
Puis-je antidater ma résiliation Assurance vie ?
Non, n'antidatez pas votre demande : l'assureur retient la date de réception prouvée par l'accusé de réception.
L'antidatation n'a pas de valeur juridique et affaiblit votre dossier en cas de contestation.
Conservez l'accusé de réception et une copie datée du courrier pour prouver l'antériorité de votre demande.
Combien de temps pour la liquidation des unités de compte ?
La liquidation des unités de compte peut allonger le délai global en raison des opérations de cession et de valorisation.
L'assureur dispose de 30 jours à compter de la réception de la demande pour rembourser les sommes engagées.
Prévoyez plusieurs semaines supplémentaires pour la vente et la valorisation des supports en unités de compte.
Quel est le délai de réception d'une LRAR ?
Le délai de réception d'un envoi recommandé dépend du service postal et de votre localisation.
La date qui compte légalement figure sur l'accusé de réception que vous recevez de l'assureur.
Conservez l'accusé et la copie du courrier ; ils prouvent l'envoi et la réception pour les délais légaux.
Procédure, contact et méthodes pour résilier rapidement
Puis-je résilier par e-mail ?
L'e‑mail ne constitue pas la voie la plus sûre pour formaliser un rachat ou une rétractation.
Privilégiez un envoi en recommandé physique ou un formulaire en ligne qui génère une preuve opposable.
Conservez toute preuve d'envoi ou l'accusé électronique fourni par l'assureur.
Puis-je résilier Assurance vie par téléphone ?
Le téléphone sert à obtenir des informations et à alerter le gestionnaire, mais n'officialise pas la demande.
Si vous lancez la procédure par téléphone, notez le nom de l'interlocuteur et la date de l'appel.
Demandez une confirmation écrite ou les démarches à suivre pour formaliser la demande par courrier ou formulaire en ligne.
Puis-je résilier Assurance vie en ligne ?
Oui, si votre espace client propose un formulaire produisant une preuve opposable équivalente à la LRAR.
L'envoi en ligne doit impérativement fournir une preuve d'envoi et de réception pour être valable juridiquement.
Si l'espace client n'offre pas cette option, envoyez un courrier recommandé pour formaliser votre demande.
Quelle adresse utiliser pour résilier Assurance vie ?
Utilisez l'adresse indiquée sur votre contrat, votre avis d'échéance ou votre dernier relevé.
Aucune adresse postale universelle n'existe pour Martin Maurel Vie ; vérifiez les coordonnées figurant sur vos documents.
Conservez une copie du courrier et l'accusé de réception comme preuve d'envoi.
Comment demander un rachat total ou partiel ?
Indiquez clairement votre demande dans la lettre ou le formulaire.
- Précisez "rachat total" ou "rachat partiel" et, si partiel, le montant demandé.
- Joignez un RIB pour le virement et une copie de votre pièce d'identité.
- Indiquez si vous souhaitez maintenir le contrat après le rachat partiel pour conserver l'ancienneté fiscale.
- Envoyez le document en recommandé avec AR ou via l'espace client générant une preuve opposable.
Puis-je envoyer ma demande via l'espace client Rothschild Martin Maurel ?
Si l'espace client Rothschild Martin Maurel propose un formulaire de rachat ou un envoi électronique d'une LRAR, vous pouvez l'utiliser.
Assurez-vous que le système génère un accusé de réception ou une preuve électronique opposable.
Sinon, envoyez un envoi en recommandé classique à l'adresse figurant sur vos documents et conservez la confirmation.
Comment prouver la date d'envoi de ma LRAR ?
La preuve principale reste l'accusé de réception que La Poste retourne, car il porte la date officielle de réception.
Gardez aussi le bordereau d'envoi et une copie du courrier signé pour renforcer votre dossier.
En cas d'envoi électronique, conservez l'accusé de réception numérique fourni par l'espace client.
Résiliation exceptionnelle: décès, invalidité, licenciement
Comment résilier en cas de décès du titulaire ?
En cas de décès, les bénéficiaires doivent prévenir l'assureur et transmettre le numéro de contrat, l'acte de décès et un RIB.
Joignez une lettre de déclaration de décès et, si disponible, la clause bénéficiaire pour faciliter l'instruction du dossier.
L'assureur vérifiera les pièces puis versera le capital aux bénéficiaires et délivrera une attestation de clôture.
Puis-je résilier en cas d'invalidité ?
Une invalidité reconnue, généralement de 2e ou 3e catégorie, peut ouvrir le droit à un déblocage anticipé et à des avantages fiscaux.
Pour en bénéficier, joignez le certificat médical et les pièces justificatives exigées par l'assureur.
L'assureur examinera ces documents et appliquera, le cas échéant, le régime fiscal favorable prévu.
Puis-je résilier en cas de licenciement ?
Le licenciement peut ouvrir un déblocage anticipé ou une exonération fiscale selon les conditions légales et celles du contrat.
Fournissez l'attestation ou la notification de licenciement avec votre demande pour accélérer l'examen du dossier.
Contactez votre conseiller pour connaître l'impact précis sur la fiscalité et le calendrier du versement.
Comment résilier en cas de retraite anticipée ?
La retraite anticipée peut permettre un déblocage anticipé ou des conditions fiscales particulières selon les critères légaux et le contrat.
Joignez la notification de retraite ou tout document officiel requis pour justifier la cessation d'activité.
Comparez l'impact fiscal d'un rachat immédiat avec l'abattement après 8 ans si cela s'applique.
Puis-je résilier en cas de liquidation judiciaire ?
La liquidation judiciaire peut entraîner des modalités spécifiques de déblocage ou d'exonération si vous fournissez le jugement ou l'attestation de liquidation.
Envoyez ces pièces avec votre demande de rachat pour permettre une instruction rapide du dossier.
L'absence de documents adéquats retardera le traitement ; constituez le dossier complet dès l'initialisation.
Puis-je résilier si je suis domicilié à l'étranger ?
Un déménagement à l'étranger ne donne pas automatiquement droit à la clôture du contrat.
Informez l'assureur de votre nouvelle adresse et fournissez un RIB international si nécessaire pour le virement.
Certaines formalités administratives et fiscales diffèrent pour les non‑résidents ; indiquez votre résidence fiscale et les pièces demandées.
Après la résiliation: remboursement, fiscalité et documents
Que se passe-t-il si je résilie Assurance vie ?
Un rachat total clôture le contrat et l'assureur vous verse le capital net, après frais éventuels, prélèvements sociaux et imposition applicable.
Un rachat partiel laisse le contrat en vigueur et permet souvent de conserver l'ancienneté fiscale, utile pour l'abattement après 8 ans.
L'assureur remettra une attestation de clôture et, le cas échéant, un certificat fiscal pour vos déclarations.
Puis-je récupérer les frais si je résilie Assurance vie ?
Certains contrats prévoient des frais de clôture ou des pénalités de sortie qui diminuent le montant net versé.
Le gestionnaire prélève parfois les frais de gestion courante avant le versement, selon les modalités du contrat.
Si vous contestez des frais, engagez la procédure de réclamation prévue et recourez à la médiation en cas d'absence de réponse satisfaisante.
Quelles sont les conséquences fiscales du rachat ?
La fiscalité dépend de l'ancienneté du contrat : moins de 4 ans, entre 4 et 8 ans, puis au‑delà de 8 ans.
Au‑delà de 8 ans, l'imposition se réduit grâce à un abattement annuel.
Cet abattement vaut 4 600 € pour une personne seule et 9 200 € pour un couple.
Les prélèvements sociaux s'appliquent sur les gains.
Le choix entre le prélèvement forfaitaire unique et l'imposition sur le revenu influence le montant net reçu.
Quelles pièces dois-je conserver après la clôture ?
Conservez les documents utiles pour vos déclarations et en cas de contestation.
- Attestation de clôture et relevé de situation final.
- Preuve du versement (virement) et le certificat fiscal délivré par l'assureur.
- Copie de la LRAR envoyée et de l'accusé de réception.
- Copies des pièces envoyées (RIB, pièce d'identité) et des échanges avec l'assureur.
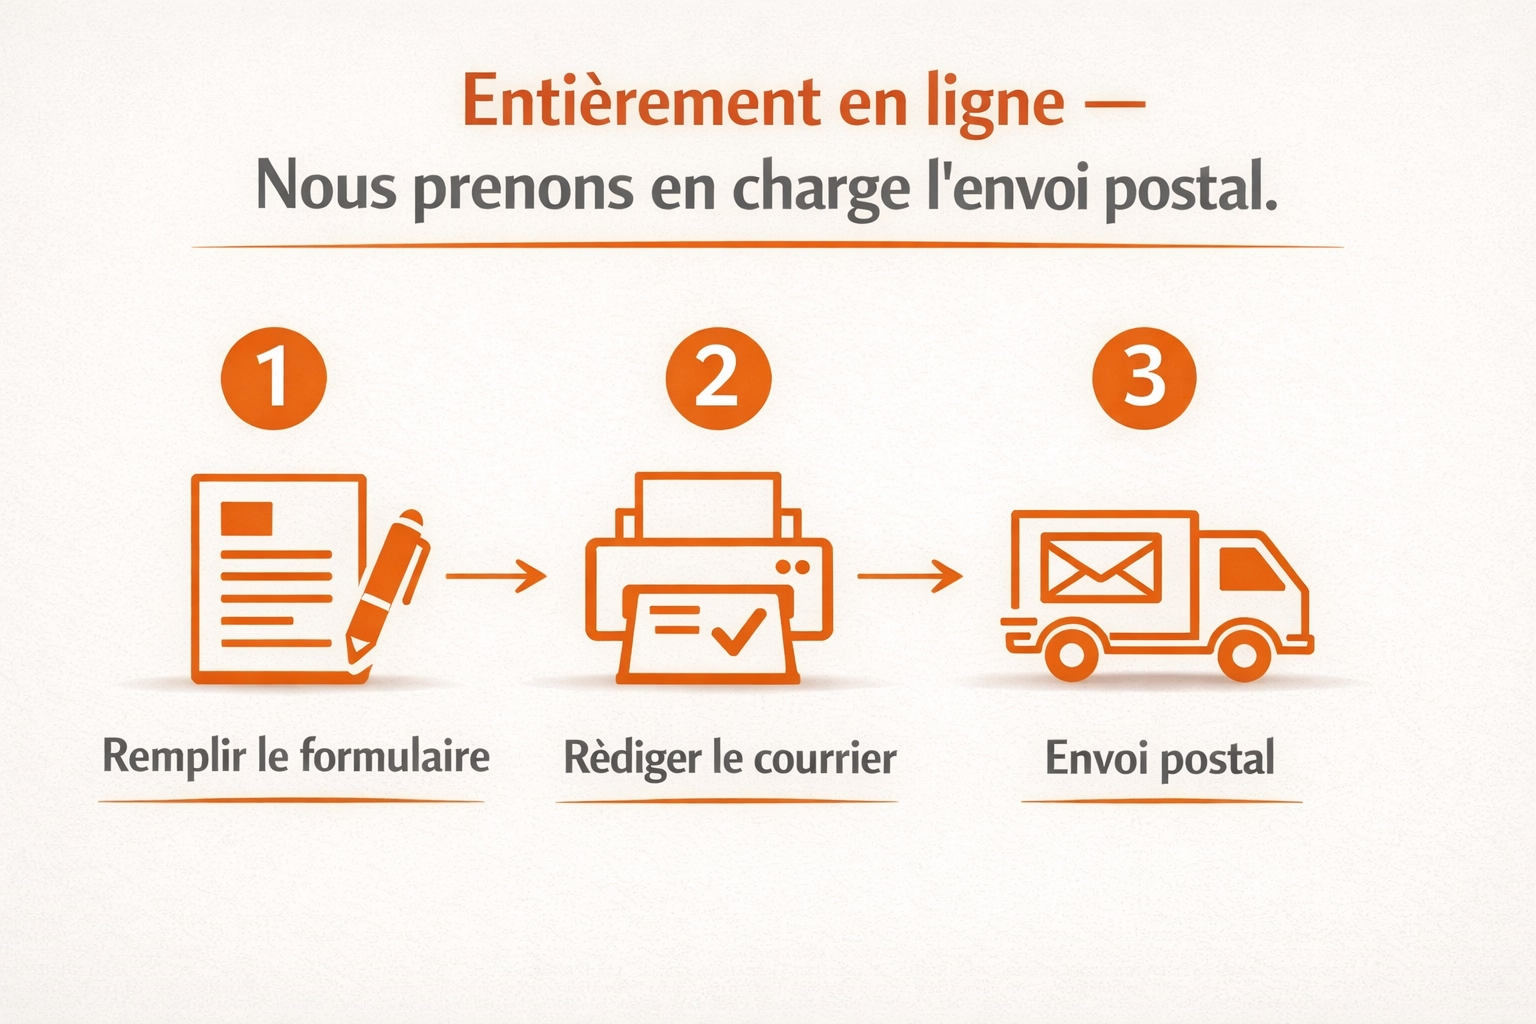
Votre résiliation Assurance vie peut partir bientôt
Vérifiez le modèle, complétez vos informations et Falwo se charge de l'envoi avec preuve.
Remplir le modèleÉgalement résiliables dans Protections


Vérifié & rédigé par
Pierre Martin · Responsable contenu abonnements
Publié
31 juillet 2026